Подушка безопасности с небольшим доходом: с чего начать и сколько нужно
Во вторник вечером я открыла банковское приложение и поняла: до зарплаты четыре дня, а на карте хватает только на проезд. И тут же замигала лампочка в машине, пора на ТО. А знакомая история, когда деньги уходят быстрее, чем приходят, и любой сюрприз выбивает из колеи.
 РияДиректор по развитию kroxit
·
·
2 мин чтения
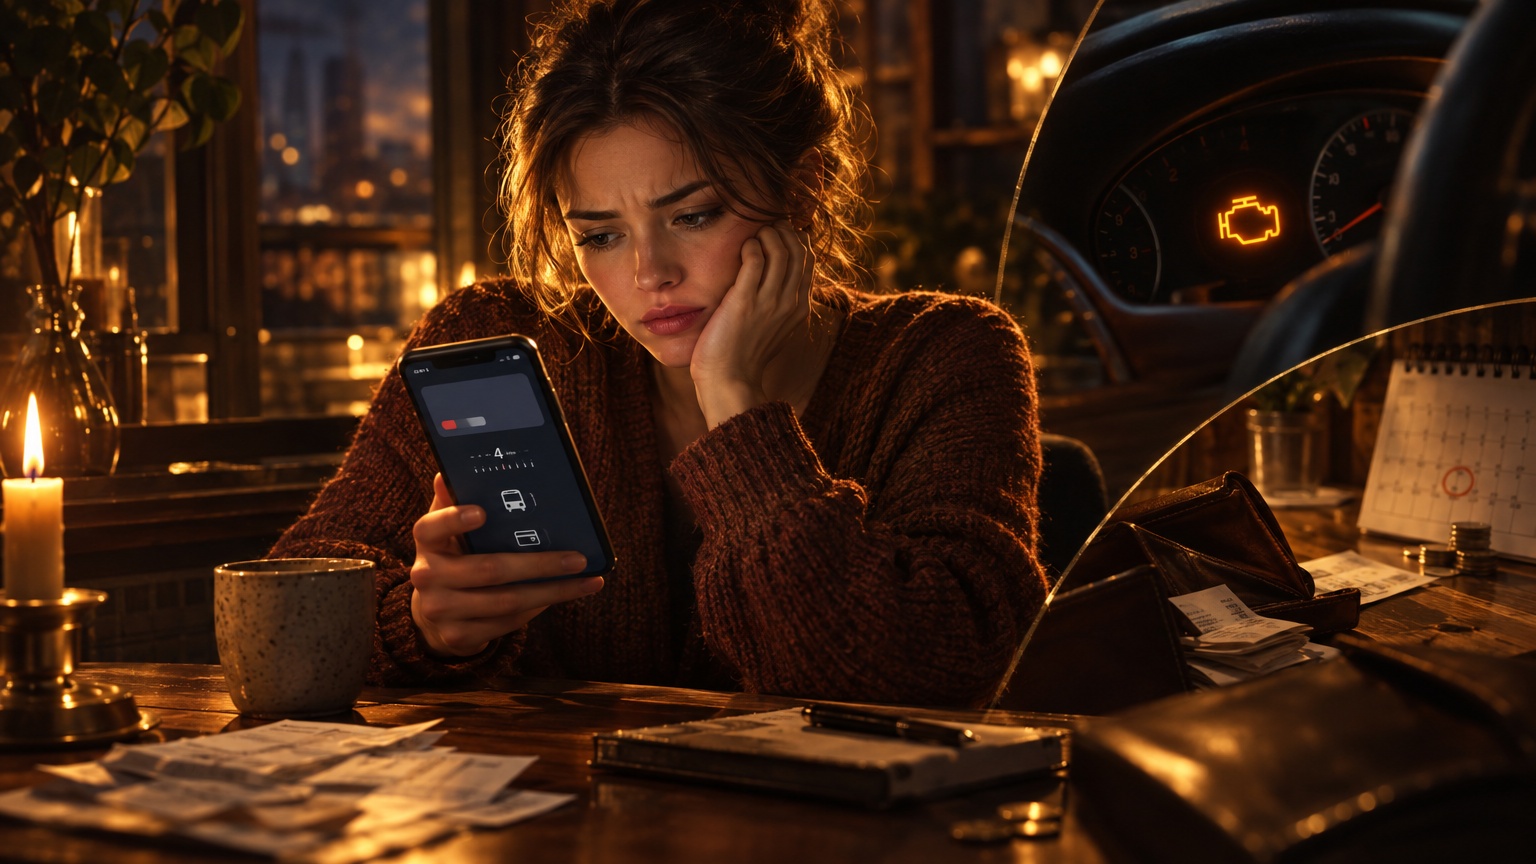
Во вторник вечером я открыла банковское приложение и поняла: до зарплаты четыре дня, а на карте хватает только на проезд. И тут же замигала лампочка в машине, пора на ТО. А знакомая история, когда деньги уходят быстрее, чем приходят, и любой сюрприз выбивает из колеи.
Раньше я жила так: получила зарплату, оплатила всё подряд, к концу месяца пусто. Никакого плана, только надежда, что ничего не сломается. Через месяц стало спокойнее, когда я перестала гнаться за идеальной суммой и начала с малого.
Сколько нужно на самом деле
Первый ориентир простой: три месячных обязательных платежа. Не весь доход, а именно обязательные: аренда, кредит, связь, бензин, продукты. Блин, у меня это выходило около 40 000 рублей в месяц, значит, цель на старте была 120 000. Звучит страшно, но пугает только общая сумма. Если разбить её на части, всё реальнее.

Как откладывать, не ломая жизнь
Я взяла за правило откладывать фиксированный процент в день дохода. Пришла выплата 30 000, сразу отправила 10% на отдельный счёт. Не 30%, не половину, а столько, чтобы не жалеть. За восемь месяцев так накопилось около 28 000 без жёсткой экономии. Я не перестала покупать кофе, просто перестала делать это на бегу каждый день.
Ну ладно, вот что помогло на этой неделе:
- Посчитайте обязательные расходы за месяц. Сложите аренду, кредиты, связь, бензин, базовые продукты.
- Умножьте на три. Это ваша первая цель, а не конечная.
- Откройте отдельный счёт или вклад, чтобы деньги не лежали под рукой.
- Настройте автоперевод в день зарплаты на 5-10% от дохода.
- Записывайте каждую трату хотя бы неделю. Увидите, где утекает больше, чем кажется.
Порядок в деньгах начинается с порядка в делах. Когда задачи, напоминания и расходы на машину лежат в одном месте, проще не забыть про платёж и не сорваться. Мне для этого хватает простого списка, а кому-то удобнее вести учёт в kroxit.ru, где дела и автомобиль живут рядом.
И через месяц такого подхода я впервые не тряслась перед списанием за ТО. Сумма ещё небольшая, но появилось чувство, что я управляю ситуацией, а не она мной.
А сколько вам было бы спокойнее иметь в запасе: три платежа или хотя бы один?